
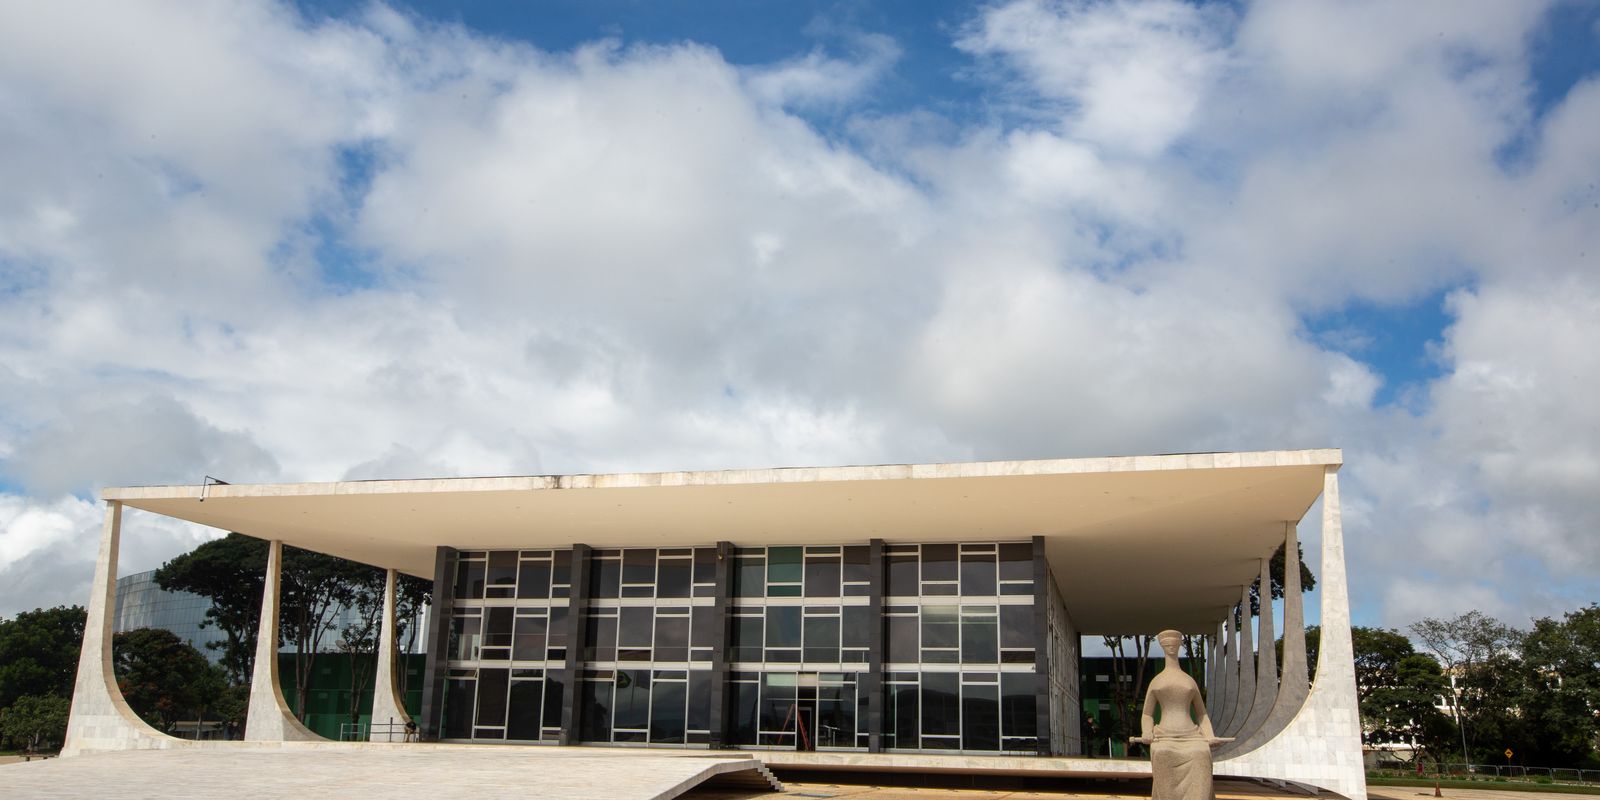

O Supremo Tribunal Federal (STF) definiu, em sessão realizada nesta quarta-feira (7), que os valores referentes aos créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) devem ficar de fora da base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins).
De acordo com as estimativas apresentadas durante os debates da Corte, a medida gera um impacto financeiro de R$ 16 milhões nas contas públicas do governo federal. A discussão jurídica em torno do tema teve início no tribunal no ano de 2014, mobilizando ministros e especialistas em direito tributário ao longo dos anos.
Entendimento do plenário
Por uma votação de 7 votos a 4, o plenário do STF concluiu que os créditos presumidos concedidos às empresas não representam faturamento e nem compõem o conceito de receita bruta das companhias. Seguindo esse raciocínio, o colegiado determinou que tais valores não podem sofrer a incidência de tributos federais como o PIS e a Cofins.
Os créditos presumidos consistem em incentivos e benefícios fiscais instituídos por governos estaduais e pelo Distrito Federal com o objetivo de estimular setores econômicos específicos, permitindo que as empresas abatam ou reduzam o montante devido do imposto estadual.
Histórico do processo e repercussão geral
Durante o julgamento, a Corte máxima do país negou provimento a um recurso protocolado pela União. O governo federal tentava reverter uma decisão anterior tomada pelo Tribunal Regional Federal da 4ª Região (TRF4), com sede em Porto Alegre, que já havia estabelecido que os créditos de natureza presumida configuram uma forma de renúncia fiscal pelo Estado e, portanto, não podem ser tratados como receita tributável.
Com o encerramento da votação, os ministros fixaram oficialmente a tese jurídica aplicável ao caso: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
Por se tratar de uma decisão com repercussão geral e entendimento consolidado pelo plenário da Suprema Corte, a diretriz jurídica passa a ser de observância obrigatória. Dessa forma, a orientação deverá ser aplicada imediatamente por todas as instâncias do Poder Judiciário em processos semelhantes que tramitam atualmente em tribunais de todo o país.
Fonte:: agenciabrasil.ebc.com.br